Luật Thủ đô 2026: Hà Nội quy định điều kiện miễn hoàn trả kinh phí hỗ trợ nghiên cứu
(Chinhphu.vn) - Các tổ chức được Hà Nội hỗ trợ kinh phí nghiên cứu, phát triển và chuyển giao công nghệ có thể được xem xét miễn, giảm nghĩa vụ hoàn trả khi không hoàn thành cam kết do rủi ro khách quan hoặc nguyên nhân bất khả kháng.
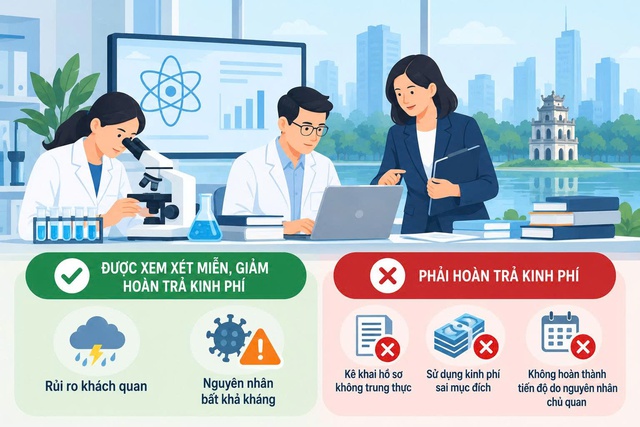
Chính sách cụ thể hóa Luật Thủ đô năm 2026, đồng thời quy định trách nhiệm hoàn trả đối với những trường hợp sử dụng kinh phí sai mục đích hoặc vi phạm cam kết hỗ trợ. Infographic: Chinhphu.vn
Nghị quyết số 24/2026/NQ-HĐND ngày 2/6/2026 của HĐND thành phố Hà Nội quy định một số chính sách thúc đẩy nghiên cứu khoa học, phát triển công nghệ và chuyển giao công nghệ. Nghị quyết được ban hành để thực hiện điểm b, đ và e khoản 2 Điều 18 Luật Thủ đô số 02/2026/QH16, có hiệu lực từ ngày 1/7/2026.
Trong các chính sách hỗ trợ được nghị quyết quy định, Hà Nội xác lập cơ chế xử lý trường hợp tổ chức không đạt kết quả hoặc không hoàn thành tiến độ theo hợp đồng. Việc xem xét trách nhiệm hoàn trả kinh phí được đặt trong mối quan hệ với nguyên nhân dẫn đến kết quả không đạt và việc chấp hành các nghĩa vụ của tổ chức nhận hỗ trợ.
Phân biệt rủi ro khách quan và vi phạm cam kết
Theo Điều 16 Nghị quyết số 24, UBND thành phố Hà Nội tổ chức kiểm tra, giám sát và đánh giá định kỳ hằng năm đối với việc thực hiện các nội dung trong hợp đồng hỗ trợ chuyển giao công nghệ.
Trên cơ sở đánh giá của Hội đồng tư vấn, UBND Thành phố quyết định dừng hỗ trợ và yêu cầu tổ chức hoàn trả toàn bộ hoặc một phần kinh phí ngân sách đã cấp, tùy mức độ vi phạm.
Những trường hợp có thể bị yêu cầu hoàn trả gồm: Bị hủy bỏ hiệu lực giấy chứng nhận đăng ký chuyển giao công nghệ; kê khai hồ sơ không trung thực; sử dụng kinh phí hỗ trợ không đúng mục đích; không hoàn thành nội dung theo tiến độ hợp đồng trong hai năm liên tiếp do nguyên nhân chủ quan; hoặc không thực hiện đầy đủ chế độ báo cáo theo quy định.
Tuy nhiên, nghị quyết có quy định riêng đối với trường hợp kết quả đánh giá hai năm liên tiếp không đạt do rủi ro khách quan hoặc nguyên nhân bất khả kháng. Khi đó, UBND Thành phố xem xét miễn, giảm nghĩa vụ hoàn trả kinh phí hỗ trợ theo nguyên tắc chấp nhận rủi ro, trên cơ sở đánh giá của Hội đồng tư vấn.
Như vậy, việc không hoàn thành cam kết do nguyên nhân chủ quan và việc không đạt kết quả vì rủi ro khách quan được xem xét theo những căn cứ khác nhau. Tổ chức không được mặc nhiên miễn nghĩa vụ hoàn trả chỉ vì kết quả nghiên cứu hoặc chuyển giao công nghệ không đạt như dự kiến.
Hội đồng tư vấn tham gia đánh giá việc hoàn trả kinh phí
Cơ chế tương tự được quy định tại Điều 20 nghị quyết đối với một số chính sách hỗ trợ doanh nghiệp, tổ chức và đơn vị sự nghiệp đóng góp vào Quỹ Phát triển khoa học, công nghệ và đổi mới sáng tạo của thành phố.
Theo đó, hoạt động thực hiện hợp đồng hỗ trợ được kiểm tra, giám sát và đánh giá định kỳ hằng năm. Trường hợp tổ chức kê khai hồ sơ không trung thực, sử dụng kinh phí sai mục đích, thực hiện không đúng nội dung hợp đồng, không hoàn thành tiến độ trong hai năm liên tiếp hoặc không thực hiện đầy đủ chế độ báo cáo, UBND Thành phố có thể quyết định dừng hỗ trợ và yêu cầu hoàn trả toàn bộ hoặc một phần kinh phí.
Đối với trường hợp không hoàn thành tiến độ hợp đồng do rủi ro khách quan hoặc nguyên nhân bất khả kháng, việc miễn, giảm nghĩa vụ hoàn trả được xem xét trên cơ sở ý kiến của Hội đồng tư vấn.
Theo Điều 19, Hội đồng tư vấn do Sở Khoa học và Công nghệ thành lập có nhiệm vụ thẩm định, đánh giá hồ sơ đề nghị hỗ trợ, kiểm tra, giám sát định kỳ và nghiệm thu kết quả thực hiện đối với các nội dung hỗ trợ thuộc phạm vi được giao.
Nghị quyết giao UBND Thành phố quy định chi tiết trình tự, thủ tục thực hiện việc kiểm tra, giám sát và xử lý nghĩa vụ hoàn trả kinh phí. Vì vậy, kết luận đánh giá của Hội đồng tư vấn là căn cứ phục vụ việc xem xét, còn quyết định dừng hỗ trợ, yêu cầu hoàn trả hoặc miễn, giảm nghĩa vụ hoàn trả thuộc thẩm quyền của UBND Thành phố theo quy định.
Điểm đáng chú ý là chính sách chấp nhận rủi ro không loại bỏ trách nhiệm quản lý, sử dụng kinh phí ngân sách. Các tổ chức nhận hỗ trợ vẫn phải bảo đảm tính trung thực của hồ sơ, sử dụng kinh phí đúng mục đích, thực hiện nội dung hợp đồng và chấp hành chế độ báo cáo, kiểm tra, giám sát.
Việc quy định cụ thể các trường hợp phải hoàn trả và được xem xét miễn, giảm nghĩa vụ hoàn trả tạo cơ sở phân biệt rủi ro phát sinh trong quá trình nghiên cứu, chuyển giao công nghệ với hành vi vi phạm nghĩa vụ của tổ chức được hỗ trợ. Đây cũng là căn cứ để cơ quan quản lý đánh giá kết quả thực hiện chính sách, xử lý kinh phí ngân sách theo từng trường hợp cụ thể.
Minh Anh
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm